Списание долгов в Чите — это официальная процедура банкротства физического лица, которая проходит либо через Арбитражный суд Забайкальского края по 127-ФЗ в действующей редакции, либо — в отдельных случаях — через МФЦ во внесудебном порядке. Право подать заявление появляется при долге от 300 000 рублей, а при долге свыше 500 000 рублей обращение в суд становится обязанностью должника (ст. 213.4 127-ФЗ). По итогу процедуры суд списывает долги, которые человек объективно не может выплатить, — кредиты, займы, задолженность по коммунальным платежам и большинство других обязательств.
Коротко о главном:
- Право подать на банкротство появляется при долге от 300 000 рублей, обязанность — при долге свыше 500 000 рублей (127-ФЗ, ст. 213.4).
- Судебная процедура идёт через Арбитражный суд Забайкальского края: реструктуризация долгов или реализация имущества.
- Внесудебное банкротство через МФЦ доступно узкому кругу должников — для большинства ситуаций надёжнее судебная процедура с юристом.
- Финансовый управляющий ведёт дело, работает с кредиторами и защищает единственное жильё и прожиточный минимум должника от взыскания.
- Число обращений за банкротством в Забайкальском крае продолжает расти вместе с общероссийским трендом.
Что такое списание долгов через процедуру банкротства
| Бесплатный материал: Чек-лист: подхожу ли я под банкротство? Получить бесплатно в Telegram → |
Банкротство физического лица — это законная судебная процедура, по итогам которой Арбитражный суд Забайкальского края освобождает гражданина от обязательств, которые тот объективно не может исполнить. Финансовый управляющий — это арбитражный управляющий, утверждённый судом для ведения дела: он анализирует финансовое положение должника, работает с кредиторами, формирует конкурсную массу и следит, чтобы права всех сторон были соблюдены. Процедура распространяется на кредиты, займы в микрофинансовых организациях, долги по коммунальным платежам, налогам и большинство других денежных обязательств. Само по себе обращение в суд не означает автоматического списания — сначала суд проверяет добросовестность должника и оценивает его имущественное положение, и только после этого переходит к реструктуризации долгов или к реализации имущества, на которой обязательства и списываются.
Финансовый управляющий — кто он и зачем нужен
Финансовый управляющий сопровождает дело от первого заседания до завершения процедуры. Он запрашивает сведения об имуществе, счетах и сделках должника, публикует обязательные сообщения в реестре, проводит собрания кредиторов и готовит отчёты для суда. Кандидатуру управляющего предлагает саморегулируемая организация, с которой заранее договаривается должник или его юрист, а утверждает — суд. Хороший управляющий — это не формальность: от того, насколько аккуратно он ведёт дело, зависит, пройдёт ли процедура без затягивания и не найдёт ли суд оснований отказать в списании долгов.
Реестр ЕФРСБ и публичность процедуры
ЕФРСБ — это Единый федеральный реестр сведений о банкротстве, куда финансовый управляющий обязан вносить все ключевые события дела: введение процедуры, торги по имуществу, собрания кредиторов, завершение банкротства. Реестр открытый — проверить статус дела может любой заинтересованный человек, включая будущих кредиторов и работодателей. Это не повод бояться публичности: сведения о завершённом банкротстве хранятся ограниченный срок и не мешают устраиваться на большинство должностей, а сама процедура — законный инструмент, а не клеймо.
Кому подходит банкротство и при каком долге оно возможно
Банкротство подходит гражданам, у которых доходов и имущества объективно не хватает, чтобы рассчитаться по кредитам, займам и другим обязательствам в разумный срок. Закон не требует доводить ситуацию до критической точки — достаточно устойчивых признаков неплатёжеспособности: просрочек больше месяца, роста долга из-за штрафов и процентов, невозможности одновременно платить по всем обязательствам. Подать на списание долгов в Чите может и работающий человек, и пенсионер, и предприниматель — статус занятости не ограничивает право на процедуру, важен именно факт непосильной долговой нагрузки.
Порог 300 000 и 500 000 рублей — право и обязанность подать
Право подать заявление о банкротстве возникает при долге от 300 000 рублей — с этой суммы гражданин уже может по своей инициативе обратиться в Арбитражный суд Забайкальского края. При долге свыше 500 000 рублей ситуация меняется: подача заявления становится обязанностью, и закон отводит на это ограниченный срок с момента, когда должник узнал или должен был узнать о невозможности расплатиться со всеми кредиторами (127-ФЗ, ст. 213.4). Нарушение этой обязанности не блокирует процедуру, но может повлиять на то, как суд оценит добросовестность должника при рассмотрении дела.
Признаки неплатёжеспособности
Неплатёжеспособность — это ситуация, при которой гражданин прекратил расчёты с кредиторами или платит меньше десятой части обязательств, просрочки превышают месяц, а размер долгов превышает стоимость имущества. Порог неплатёжеспособности — это договорённость в цифрах, а не субъективное чувство «тяжело жить»: суд смотрит на конкретные признаки, а не на эмоциональное состояние должника. Если у человека несколько кредитов, микрозаймы и просроченные коммунальные платежи одновременно, а доход уходит на обслуживание долгов без остатка — это типичная картина, с которой Арбитражный суд Забайкальского края работает регулярно.
Рост числа банкротств: Забайкальский край на фоне общероссийского тренда
| Бесплатный материал: Чек-лист: подхожу ли я под банкротство? Получить бесплатно в Telegram → |
Число обращений за банкротством физических лиц в России продолжает расти рекордными темпами — и Забайкальский край не исключение: год к году количество процедур несостоятельности в регионе увеличивается вслед за общероссийской динамикой. Подавляющее большинство заявлений подают сами должники, а не кредиторы или банки: люди сами приходят к выводу, что законное списание долгов через суд — более предсказуемый путь, чем годы просрочек, звонков коллекторов и роста штрафов. С момента появления процедуры банкротства граждан в России через неё уже прошли миллионы человек, и каждый год эта цифра пополняется — механизм давно перестал быть редкостью и стал рабочим инструментом финансового оздоровления.
Динамика по Забайкальскому краю
В Забайкальском крае рост числа банкротств заметен не только в судебной процедуре, но и во внесудебном банкротстве через МФЦ — обе формы используются параллельно. Устойчивый рост означает, что для местных судов и финансовых управляющих банкротство граждан давно стало рутинной практикой, а не редким исключением: сложился понятный порядок рассмотрения дел, сформировалась практика по типовым ситуациям — ипотечным долгам, займам в МФО, задолженности перед банками.
Почему число процедур растёт по всей стране
Рост числа банкротств связан не с тем, что россияне стали жить хуже в моменте, а с тем, что процедура стала известнее и доступнее: закон о банкротстве граждан существует давно, юридическое сопровождение стало более отлаженным, а сами должники лучше понимают, что списание долгов — не крайняя мера, а законный инструмент. Число банкротств растёт и потому, что расширяется список тех, кто может воспользоваться упрощёнными формами процедуры, — это подробнее разберём в следующем разделе.
Через суд или через МФЦ: два пути списания долгов
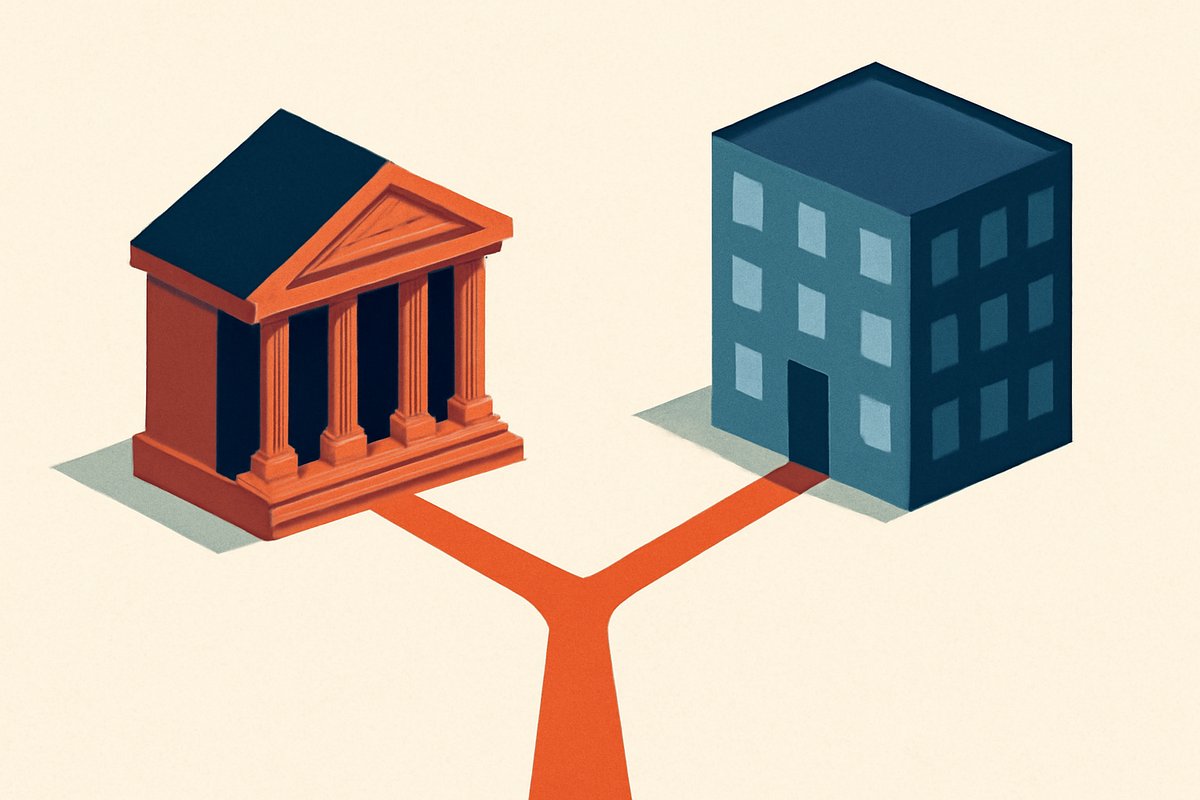
У списания долгов в Чите есть два законных пути — судебное банкротство через Арбитражный суд Забайкальского края и внесудебное банкротство через МФЦ. Разница принципиальная: судебная процедура работает почти для любого должника с долгом от 300 000 рублей, включает финансового управляющего, который защищает интересы гражданина, и даёт предсказуемый результат даже в сложных ситуациях — с ипотекой, поручительством, несколькими кредиторами. Внесудебное банкротство через МФЦ — упрощённый и бесплатный формат, но подходит узкому кругу лиц строго по формальным критериям и без финансового управляющего, который мог бы отстаивать интересы должника при спорных моментах. Большинству людей с реальной долговой нагрузкой и неоднозначными активами — ипотекой, машиной в залоге, действующим исполнительным производством — надёжнее обращаться именно в суд с юристом, а не пытаться пройти процедуру через МФЦ самостоятельно.
Кто теперь может подать на упрощённое банкротство через МФЦ
Круг тех, кто вправе воспользоваться внесудебным банкротством через МФЦ, расширили: теперь среди них — пенсионеры по старости, участники специальной военной операции и члены их семей, а также получатели ежемесячного пособия на ребёнка. Для этих категорий закон сократил срок давности исполнительного документа до 1 года вместо стандартных 7 лет для остальных граждан — проверка соответствия условиям происходит быстрее. Отвечать на запросы оператора реестра о том, получает ли гражданин пенсию или пособие, теперь обязан Социальный фонд России в течение одного рабочего дня, а часть данных сверяется в электронном виде, в том числе через портал Госуслуги. На практике это ускоряет саму подачу, но не отменяет главного правила: внесудебное банкротство — это максимум пара предложений в разговоре с юристом, а не самостоятельный план действий, потому что ошибка в выборе формата процедуры может привести к отказу и потере времени.
Этапы судебного банкротства: от заявления до списания долгов
Судебное банкротство в Чите проходит в несколько последовательных этапов, и на каждом Арбитражный суд Забайкальского края принимает отдельное решение. Сначала суд проверяет заявление и вводит одну из процедур — реструктуризацию долгов или сразу реализацию имущества, если у должника нет постоянного дохода для исполнения плана выплат. Финансовый управляющий формирует реестр требований кредиторов, запрашивает сведения об имуществе и счетах, публикует сообщения в ЕФРСБ. Дело завершается либо списанием оставшихся долгов, либо, в редких случаях, мировым соглашением с кредиторами. Понимание этой последовательности помогает должнику заранее подготовить документы и не тратить время на действия, которые суд всё равно не примет во внимание.
Реструктуризация долгов
Реструктуризация долгов — это процедура, при которой суд утверждает план погашения задолженности исходя из реального дохода должника. Она вводится, если у человека есть стабильный источник дохода и кредиторы соглашаются на рассрочку. На практике для должников без официальной работы или с доходом ниже прожиточного минимума реструктуризация нецелесообразна — суд и кредиторы понимают, что план исполнить будет нечем, и дело сразу переходит к следующему этапу.
Реализация имущества
Реализация имущества — это процедура, при которой имущество должника, не защищённое законом от взыскания, продаётся с торгов для расчёта с кредиторами, а оставшиеся долги списываются. Именно на этой стадии наступает главный результат банкротства — освобождение от обязательств, которые человек не может исполнить. Финансовый управляющий описывает имущество, организует независимую оценку и торги, а вырученные средства распределяет между кредиторами по очерёдности. Если имущества недостаточно или оно защищено законом (единственное жильё, минимально необходимые вещи), это не мешает списанию долгов — суд всё равно завершает процедуру и освобождает должника от оставшихся обязательств.
Мировое соглашение
Мировое соглашение — это компромисс между должником и кредиторами, который можно заключить на любой стадии дела, включая реализацию имущества. Стороны сами определяют условия погашения задолженности, а суд утверждает соглашение и прекращает производство по делу. На практике мировое соглашение встречается реже, чем реструктуризация или реализация имущества, потому что требует согласия большинства кредиторов сразу, — но там, где оно достижимо, это способ закрыть дело быстрее.
Почему реализация имущества всё чаще применяется в Забайкальском крае
В Забайкальском крае Арбитражный суд в последнее время чаще переходит сразу к реализации имущества, чем утверждает план реструктуризации долгов, — и для большинства должников это хорошая новость. Именно на стадии реализации имущества происходит фактическое списание долгов: суд завершает дело и освобождает гражданина от оставшихся обязательств, даже если имущества для полного расчёта с кредиторами не хватило. Такой подход соответствует реальному финансовому положению многих заявителей — у большинства нет стабильного дохода, достаточного для исполнения многолетнего плана выплат, поэтому реализация имущества оказывается быстрее и логичнее реструктуризации, которая заведомо не была бы исполнена.
Что это значит для должника
Для человека, который подаёт на банкротство, это означает более короткий и предсказуемый путь к списанию долгов: не нужно несколько лет жить по плану реструктуризации, если очевидно, что доход не позволяет его исполнить. При этом реализация имущества не означает автоматической потери всего, чем владеет должник, — закон защищает единственное жильё и ряд других объектов от взыскания. Разбор конкретной ситуации — какое имущество попадёт в реализацию, а какое останется у должника — стоит доверить юристу до подачи заявления, чтобы не столкнуться с сюрпризами уже в процессе.
Какое имущество нельзя забрать при банкротстве
Закон защищает от взыскания часть имущества должника независимо от того, сколько кредиторов заявили свои требования и на какую сумму. Финансовый управляющий не вправе включать в конкурсную массу единственное пригодное для проживания жильё (если оно не в ипотеке), личные вещи, минимально необходимую бытовую технику, а также доход в пределах прожиточного минимума на самого должника и его иждивенцев. Отдельно закон защищает некоторые социально значимые выплаты — например, суммы, которые государство перечисляет участникам боевых действий: они не могут быть включены в конкурсную массу и взысканы в рамках банкротства, даже если у должника большая задолженность перед несколькими кредиторами.
Единственное жильё и прожиточный минимум
Единственное жильё сохраняется за должником при одном важном условии — если оно не находится в ипотеке или другом залоге. Ипотечная квартира, наоборот, чаще всего попадает в реализацию имущества, потому что банк как залоговый кредитор имеет приоритетное право на удовлетворение требований именно за счёт предмета залога. Прожиточный минимум на должника и каждого иждивенца финансовый управляющий обязан исключать из взыскания ежемесячно — это гарантирует, что человеку и его семье будет на что жить в течение всей процедуры.
Выплаты участникам боевых действий защищены отдельно
Отдельная норма закона прямо исключает выплаты участникам боевых действий и контртеррористических операций из конкурсной массы при банкротстве — эти суммы нельзя взыскать в рамках процедуры, даже если у должника есть непогашенные кредиты. Тем же изменением закреплены более широкие полномочия финансового управляющего: он вправе самостоятельно исключать из конкурсной массы имущество, на которое по закону не может быть обращено взыскание, не дожидаясь отдельного судебного разбирательства по каждому объекту. Это упрощает и ускоряет процедуру для должников, которые подпадают под такую защиту.
Новые правила и судебная практика: что изменилось для должников
Президиум Верховного Суда РФ утвердил новый Обзор судебной практики по делам о банкротстве граждан, который закрепляет важные для должников позиции. Среди них — правило о том, что суд может возбудить дело о банкротстве, даже если долг ещё не был официально взыскан в отдельном судебном порядке, если между должником и кредитором нет спора о самом праве требования. Ещё одна позиция касается семейных долгов: общим долгом супругов признаётся кредит, потраченный на нужды семьи, а не обязательства, которые один из супругов взял на себя в рамках предпринимательской деятельности, — это разграничение защищает второго супруга от чужих бизнес-рисков. Обзор также требует, чтобы план реструктуризации долгов не содержал неопределённости по срокам исполнения, — расплывчатые формулировки суд утверждать не должен.
Как это применяется на практике
Для должника в Чите эти позиции означают более предсказуемое рассмотрение дела: банку не нужно отдельно доказывать взысканный долг через отдельный судебный акт, если стороны и так не спорят о его существовании, — значит, дело о банкротстве можно возбудить быстрее. Супругам, где один взял кредит на семейные нужды, а второй не участвовал в решении, эта практика позволяет чётче разделить, какие долги признаются общими, а какие остаются личной ответственностью. Юристам, которые готовят план реструктуризации, теперь важно закладывать конкретные, а не расплывчатые сроки исполнения — иначе суд вправе не утвердить такой план.
Какие долги можно списать, а какие остаются
По итогам банкротства списывается большинство денежных обязательств гражданина: кредиты и кредитные карты, займы в микрофинансовых организациях, задолженность по коммунальным платежам, налоги, долги перед физическими лицами по распискам и займам. Списываются даже долги, по которым уже открыто исполнительное производство и приставы взыскивают деньги принудительно, — с завершением банкротства эти производства прекращаются. Однако не всё подлежит списанию: закон прямо оставляет за должником ряд обязательств, которые тесно связаны с личностью человека и не могут перекладываться на кредиторов. Понимание этого списка важно ещё на этапе принятия решения о банкротстве — юрист поможет оценить, действительно ли процедура закроет именно те долги, которые тяготят конкретного человека.
Долги, которые списываются
К списываемым обязательствам относятся практически все виды потребительских и коммерческих долгов: банковские кредиты, займы в МФО (проверить статус компании можно через реестр МФО на сайте Банка России), долги по кредитным картам, задолженность за услуги ЖКХ, налоговая задолженность, долги перед бывшими деловыми партнёрами, поручительство по чужим кредитам. Отдельно списываются проценты, пени и штрафы, начисленные на эти суммы, — их не нужно гасить отдельно от основного долга. Даже если кредиторов несколько и требования оформлены по-разному, при завершении реализации имущества все включённые в реестр долги считаются погашенными.
Долги, которые не списываются
Не списываются алименты и задолженность по ним, долги по возмещению вреда жизни и здоровью, требования о выплате заработной платы и выходных пособий (если должник — работодатель), а также субсидиарная ответственность, если она установлена отдельным судебным актом. Такие долги сохраняются за человеком и после завершения банкротства именно потому, что закон считает их неразрывно связанными с личной ответственностью, а не обычным денежным обязательством. Если у должника есть подобные требования наряду с обычными кредитами, юрист заранее объяснит, какая часть долговой нагрузки реально уйдёт после процедуры, а какая останется.
Ипотека, залог и банкротство: что будет с квартирой в кредит
Ипотека и другие залоговые обязательства — одна из самых частых причин, по которым должники откладывают обращение за банкротством, опасаясь потерять жильё. На практике залоговый кредитор — обычно банк — имеет приоритетное право на удовлетворение требований за счёт предмета залога, поэтому ипотечная квартира, как правило, включается в реализацию имущества и продаётся, а вырученные средства в первую очередь идут именно этому кредитору. Если после расчётов с залоговым кредитором остаётся задолженность по другим обязательствам, она списывается вместе с остальными долгами по итогам процедуры. Поручитель по такому кредиту тоже может оказаться под риском — банк вправе обратиться к нему, если основной должник проходит банкротство, поэтому решение о процедуре важно обсуждать с юристом с учётом всех, кто связан общими обязательствами.
Что происходит с залогом при банкротстве
Залог — это способ обеспечения обязательства, при котором кредитор получает право получить деньги в первую очередь за счёт заложенного имущества, если должник не может расплатиться. При банкротстве это правило сохраняется: банк как залоговый кредитор участвует в процедуре наравне с другими, но с приоритетом на средства от продажи предмета залога. Если рыночная стоимость залога превышает сумму долга перед банком, остаток распределяется между другими кредиторами; если стоимость ниже — банк остаётся кредитором на непогашенную часть, которая тоже будет списана по завершении процедуры.
Кейсы из практики
Кейс 1: несколько кредитов после потери работы
К нам обратился человек, который несколько лет исправно платил по двум потребительским кредитам, пока не потерял постоянную работу. Новых мест с сопоставимым доходом найти не получилось, платежи стали хронически просроченными, а долг с учётом штрафов и процентов вырос значительно выше 300 тысяч рублей. Юристы, с которыми мы работаем, подготовили пакет документов и подали заявление в Арбитражный суд Забайкальского края. Суд ввёл процедуру реализации имущества — у должника не было активов, которые нельзя было бы защитить, — и по завершении процедуры оставшаяся часть долга была списана.
Кейс 2: ипотека и потеря источника дохода
Другая ситуация — семья взяла ипотеку, а спустя время один из супругов лишился основного заработка, и обслуживать кредит в прежнем объёме стало невозможно. Дополнительно накопились долги по кредитным картам и займам в микрофинансовых организациях. После первичной оценки ситуации юристы объяснили, что ипотечная квартира, скорее всего, будет реализована в пользу банка, а остальные долги — списаны. Процедура заняла меньше года: банк получил средства от продажи заложенного жилья, а оставшаяся задолженность по кредитным картам и микрозаймам была списана судом.
Кейс 3: индивидуальный предприниматель с долгами по бизнесу
К нам обращался и предприниматель, у которого бизнес перестал приносить доход, а долги перед поставщиками и банком продолжали расти вместе со штрафами. Часть обязательств была оформлена как личные поручительства, часть — на индивидуального предпринимателя. Юристы, с которыми мы сотрудничаем, провели диагностику ситуации, разделили долги по типу и подготовили заявление о банкротстве. Процедура прошла через реализацию имущества: часть активов, связанных с прекращённой деятельностью, была продана для расчёта с кредиторами, а оставшаяся задолженность списана; статус ИП при этом не стал препятствием для завершения дела.
Когда лучше всего обратиться к юристу
Самостоятельное банкротство без юриста несёт риски именно в неоднозначных ситуациях — там, где формальный подход может привести к отказу суда в списании долгов или к потере большего, чем необходимо по закону. Юрист нужен не для того, чтобы «сделать банкротство красиво», а чтобы заранее просчитать, как процедура пройдёт именно в конкретной ситуации, и не столкнуться с сюрпризами уже после подачи заявления. Обратиться за консультацией стоит, если ваша ситуация подпадает хотя бы под один из пунктов ниже.
- Среди долгов есть ипотека, автокредит или другое имущество в залоге — важно заранее понять, что будет с этим имуществом.
- Есть исполнительные производства у приставов, аресты счетов или ограничение выезда за границу — проверить статус можно через банк данных исполнительных производств ФССП.
- Среди кредиторов есть коллекторские агентства, которые действуют агрессивно или с нарушением закона.
- Часть долгов оформлена как поручительство за другого человека или связана с предпринимательской деятельностью.
- Есть совместные с супругом долги, и непонятно, какие из них признают общими, а какие — личными.
- Ранее уже были попытки договориться с банком или МФО о реструктуризации, но результата не было.
- Нужно оценить, какое имущество защищено законом, а какое попадёт в реализацию, — до подачи заявления, а не после.
Часто задаваемые вопросы
Спишут ли долги, если в Чите я официально не работаю?
Отсутствие официальной работы не мешает банкротству, а часто становится дополнительным аргументом в пользу процедуры: суд видит, что источника дохода для погашения долгов нет, и может сразу перейти к реализации имущества вместо долгой реструктуризации. Финансовая ситуация оценивается по совокупности факторов, а не только по факту официального трудоустройства.
Заберут ли единственную квартиру при банкротстве в Чите?
Единственное жильё, которое не находится в ипотеке, законом защищено и не подлежит реализации. Исключение — ипотечная квартира: она, как правило, продаётся в пользу банка как залогового кредитора, а оставшаяся часть долга после этого списывается вместе с остальными обязательствами.
Можно ли списать долги через МФЦ, если сумма превышает 1 000 000 рублей?
Нет, внесудебное банкротство через МФЦ ограничено суммой долга от 25 000 до 1 000 000 рублей и подходит только узкому кругу должников по формальным критериям. При большей сумме долга или более сложной ситуации подходит только судебная процедура через Арбитражный суд Забайкальского края.
Сколько длится банкротство физического лица в Чите?
Срок зависит от того, вводит ли суд реструктуризацию долгов или сразу переходит к реализации имущества, от количества кредиторов и объёма имущества, которое нужно оценить и продать. Точный срок для конкретной ситуации оценивают юристы после изучения документов — усреднённых цифр, которые подходят всем, не существует.
Что будет с кредитной историей после банкротства?
Сведения о завершённом банкротстве отражаются в бюро кредитных историй и доступны банкам при новых заявках. Это не означает пожизненного запрета на кредиты, но какое-то время получить новый заём может быть сложнее — зато прежняя долговая нагрузка больше не будет тянуть бюджет.
Можно ли подать на банкротство, если долг меньше 300 000 рублей?
Да, формального нижнего порога для судебного банкротства не существует — право подать заявление жёстко привязано к сумме от 300 000 рублей, но при явных признаках неплатёжеспособности и меньший долг может стать основанием для обращения в суд. Оценить, оправдана ли процедура при небольшом долге, лучше вместе с юристом.
| Бесплатный материал: Чек-лист: подхожу ли я под банкротство? Получить бесплатно в Telegram → |
Читайте также по теме
- Заявление на банкротство физлица: образец 2026
- Ошибки в заявлении: почему возвращают
- Как избавиться от микрозаймов законно
Нужна помощь со списанием долгов в Чите?
Оставьте заявку, и наши специалисты свяжутся с вами в течение 15 минут — разберём вашу задачу и предложим решение.