Финансовое обнуление — это разговорное название процедуры банкротства физического лица по127-ФЗ в действующей редакции закона, которая позволяет законно освободиться от долгов через Арбитражный суд. Порог для подачи — долг от 300 000 рублей или объективные признаки неплатёжеспособности: вы не можете платить, и ситуация не изменится.
- Финансовое обнуление = судебное банкротство по 127-ФЗ: реструктуризация или реализация имущества с последующим списанием долгов.
- Порог долга для права на подачу — 300 000 рублей (ст. 213.4 127-ФЗ); при долге свыше зависит от ситуации подача обязательна.
- Суды отказывают в списании долгов редко, но основание есть: получение кредитов в нескольких банках с сокрытием информации о существующих долгах — это умышленная недобросовестность.
- В конце процедуры — освобождение от долгов перед банками, МФО, коллекторами, физическими лицами (с исключениями, установленными законом).
Что такое финансовое обнуление и кому оно подходит
| Бесплатный материал: Чек-лист: подхожу ли я под банкротство? Получить бесплатно в Telegram → |
Финансовое обнуление — это не маркетинговый трюк и не обход закона. Это точное описание того, что происходит с долгами при завершении процедуры банкротства физического лица: суд выносит определение об освобождении от обязательств, и большинство долгов юридически прекращают существовать. Банки, МФО и коллекторы больше не могут их требовать. Это и есть «обнуление» — легальное и задокументированное.
Процедура подходит тем, кто оказался в ситуации, когда платить нет возможности и перспективы не улучшаются: потеря работы, болезнь, накопившиеся проценты, которые уже превышают тело долга. Важно понимать: банкротство — это не для тех, кто просто «не хочет платить». Суд оценивает добросовестность должника, и попытки скрыть имущество или имитировать бедность имеют конкретные правовые последствия.
В нашей практике мы видим несколько характерных ситуаций. Человек брал потребительский кредит под разумный процент, потом потерял работу, начал перекрывать долг картами с более высоким процентом — и за полтора-два года задолженность выросла в несколько раз. Или несколько кредитов, оформленных в разных банках, вместе складываются в сумму, которую уже нереально обслуживать из текущего дохода. Банкротство — законный выход из таких ситуаций.
Финансовое обнуление не списывает всё автоматически. Есть обязательства, которые не гасятся ни при каких обстоятельствах: алименты, возмещение вреда здоровью, субсидиарная ответственность, долги по уголовным делам. Остальное — под действие процедуры.
Кто имеет право на финансовое обнуление
Право на банкротство в России — у любого гражданина, чья ситуация соответствует критериям закона. Основной критерий — неплатёжеспособность: вы не платите по обязательствам, потому что объективно не можете, а не потому что не хотите. Закон не требует, чтобы долг уже был просрочен — достаточно предвидения, что оплата станет невозможной.
По ст. 213.4 127-ФЗ действуют два порога:
- 300 000 рублей — право на подачу заявления о банкротстве. При этом уровне долга вы можете обратиться в суд, но не обязаны.
- зависит от ситуации — обязанность подачи. При долге свыше этой суммы и просрочке более 3 месяцев закон требует подать заявление в течение 30 рабочих дней.
Помимо суммы долга суд проверяет признаки неплатёжеспособности:
- Прекращение исполнения обязательств.
- Долг превышает стоимость вашего имущества.
- Есть постановление о прекращении исполнительного производства из-за отсутствия имущества.
Гражданство не имеет значения — нерезиденты и иностранцы, постоянно проживающие в России, также могут подавать на банкротство. Важно место жительства: заявление подаётся в Арбитражный суд региона, где вы зарегистрированы или фактически проживаете.
Судебное и внесудебное банкротство: ключевые различия
| Бесплатный материал: Чек-лист: подхожу ли я под банкротство? Получить бесплатно в Telegram → |
Финансовое обнуление можно получить двумя путями. Судебное банкротство через Арбитражный суд — основной и наиболее надёжный путь для большинства должников. Внесудебное банкротство через МФЦ — упрощённая процедура с жёсткими ограничениями, которая подходит лишь узкой категории граждан.
Если коротко о внесудебном варианте: долг от 25 000 до зависит от ситуации (ст. 223.2 127-ФЗ), исполнительное производство должно быть закрыто из-за отсутствия имущества — или, для пенсионеров и получателей детских пособий, длиться более одного года без результата. Это последнее изменение существенно расширило доступ к МФЦ-банкротству для социально незащищённых категорий. Но подавляющему большинству должников с реальными долгами перед несколькими кредиторами, с имуществом или без — нужен суд и юрист. МФЦ не подходит, если долг выше зависит от ситуации, есть имущество или активное исполнительное производство.
Этапы процедуры финансового обнуления через суд
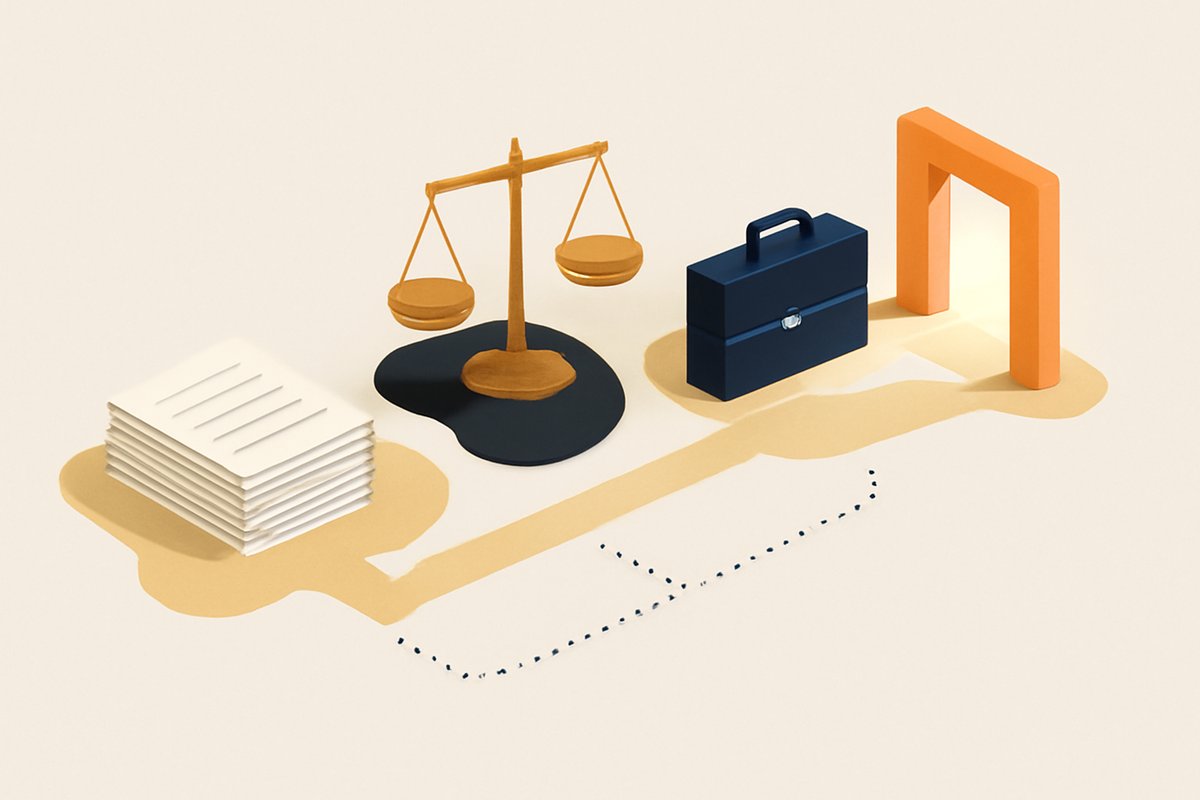
Судебное банкротство — это не одно событие, а последовательность стадий, каждая из которых решает конкретную задачу. В зависимости от финансовой ситуации должника суд вводит либореструктуризацию долга (сначала), либо сразу переходит к реализации имущества. Большинство дел о банкротстве граждан завершаются реализацией имущества с последующим освобождением от долгов.
Стадия 1: Подготовка и подача заявления
Подготовка документов — самая трудоёмкая часть. Нужно собрать полный пакет: список кредиторов с суммами долгов, опись имущества, выписки с банковских счетов, сведения о доходах за три года, документы на недвижимость и автомобили (если есть), справка о семейном положении и составе семьи. Неполный пакет — основание для оставления заявления без движения.
Заявление подаётся в Арбитражный суд лично, через представителя, по почте или через систему «Мой Арбитр» (электронная подача). К заявлению прикладывается квитанция об уплате госпошлины и документ о внесении депозита для вознаграждения финансового управляющего.
Важное изменение в действующей редакции закона: отменена возможность отсрочки по оплате депозита. Деньги нужно внести до первого заседания. Для должников без накоплений это дополнительный барьер — учитывайте его при планировании подачи.
Стадия 2: Введение процедуры и назначение финансового управляющего
Финансовый управляющий — это арбитражный управляющий, утверждённый судом для ведения дела о банкротстве гражданина. Он — независимый профессионал, не ваш защитник и не представитель кредиторов. Его задача: соблюдение закона обеими сторонами.
Управляющий проверяет сделки должника за последние три года — это важно помнить: продажа машины брату за символическую цену или переоформление квартиры на жену накануне банкротства — стандартные сигналы для оспаривания сделок. Суд таких ходов не одобряет, и последствия обратны желаемым.
Стадия 3: Реструктуризация или реализация имущества
Реструктуризация долга — процедура, при которой составляется план погашения долгов из дохода должника на срок до 3 лет. Это возможно, если у вас есть стабильный доход и кредиторы одобряют план. На практике реструктуризация вводится редко — в большинстве случаев дохода недостаточно для осмысленного плана выплат.
Реализация имущества — это процедура, при которой имущество должника продаётся для расчёта с кредиторами. Из конкурсной массы исключается единственное жильё (если оно не в ипотеке), предметы быта, одежда, инструменты для профессиональной деятельности, прожиточный минимум на должника и иждивенцев. Всё остальное подлежит реализации.
Стадия 4: Освобождение от долгов
По завершении реализации имущества суд принимает решение об освобождении гражданина от оставшихся обязательств. Это и есть момент «финансового обнуления» — долги юридически прекращают существование, а кредиторы теряют право их требовать.
Что остаётся после финансового обнуления: последствия по закону
После завершения банкротства наступают последствия, предусмотренные ст. 213.30 127-ФЗ. Их важно знать заранее — не как угрозу, а как условия нового старта.
- 5 лет — при оформлении новых кредитов и займов нужно сообщать о факте банкротства кредиторам.
- 3 года — запрет занимать руководящие должности в организациях и входить в совет директоров.
- 10 лет — запрет занимать руководящие должности в банках и кредитных организациях.
- 5 лет — запрет повторного банкротства через суд (3 года — через МФЦ).
- Обязательное уведомление потенциальных кредиторов — банков и МФО — о пройденной процедуре.
С начала текущего года компании, рекламирующие услуги сопровождения банкротства, обязаны предупреждать потенциальных клиентов о негативных последствиях, прежде всего — о запрете повторного банкротства в течение 5 лет. Это изменение направлено против агрессивного маркетинга, который обещает «списать всё легко и без последствий».
Что не является последствием банкротства: запрет на работу по найму, лишение прав, невозможность открыть ИП после установленного срока, ограничения на выезд (они снимаются по завершении процедуры). Часть мифов о банкротстве не имеет отношения к реальным нормам закона.
Что нельзя списать при финансовом обнулении
Закон устанавливает перечень долгов, которые не прекращаются по итогам банкротства. Их нужно знать до начала процедуры:
- Алименты — на детей, супруга, родителей.
- Возмещение вреда, причинённого жизни или здоровью.
- Субсидиарная ответственность по долгам юридического лица (если вы были директором или учредителем компании-банкрота).
- Долги, возникшие вследствие преступления (мошенничество, кража, нанесение ущерба).
- Долги по уголовным делам, административные штрафы.
- Требования по текущим платежам (те, что возникли уже в ходе процедуры).
Отдельная тема — долги по ипотеке. Если квартира в залоге у банка, она включается в конкурсную массу независимо от того, что является единственным жильём. Суды в этом случае не делают исключений — ипотечная квартира будет реализована. Единственное жильё без обременений — другая история: оно из конкурсной массы исключается.
Добросовестность должника: почему суд может отказать в списании
Суды отказывают в освобождении от долгов редко, но Верховный суд РФ чётко закрепил ключевое основание для отказа: одновременное получение кредитов в нескольких банках без уведомления каждого из них о существующих долгах перед другими кредиторами признаётся умышленной недобросовестностью. Это принципиальное разграничение: неразумность не является основанием для отказа, а умышленное сокрытие информации — является.
Что суды расценивают как недобросовестность:
- Получение кредитов с сокрытием информации о других долгах (указание ложных доходов, умолчание о существующих займах).
- Вывод активов накануне банкротства — продажа или дарение имущества в течение трёх лет до подачи заявления.
- Непредоставление документов финансовому управляющему, уклонение от сотрудничества.
- Принятие обязательств, которые явно невозможно исполнить, без каких-либо разумных оснований.
Что суды расценивают как неразумность (не основание для отказа): несвоевременная подача на банкротство, отсутствие «финансовой грамотности», взятие кредита с высоким процентом. Неудачные финансовые решения — не признак недобросовестности.
В нашей практике большинство отказов в списании — случаи явного вывода имущества или предоставления заведомо ложных сведений в кредитных заявках. Обычный должник, который честно отражал ситуацию кредиторам и не прятал имущество, в подавляющем числе случаев освобождается от долгов.
Документы для подачи на финансовое обнуление
Полный пакет документов — основа успешного дела. Неполный пакет продлевает процедуру и создаёт риск оставления заявления без движения. Вот что потребуется:
Личные документы
- Паспорт, СНИЛС, ИНН.
- Свидетельство о браке / разводе, свидетельства о рождении детей.
- Справка о составе семьи.
Финансовые документы
- Список всех кредиторов с указанием сумм долгов и реквизитов (наименование, адрес, ИНН).
- Кредитные договоры, договоры займа, расписки.
- Выписки по всем банковским счетам за последние 3 года.
- Справки 2-НДФЛ за 3 года или документы о других источниках дохода.
Имущественные документы
- Выписки из ЕГРН на недвижимость (собственная и в ипотеке).
- ПТС на автомобили и другую технику.
- Документы на ценное имущество — ценные бумаги, доли в бизнесе, дорогостоящее оборудование.
Судебные документы (если есть)
- Исполнительные листы, постановления судебных приставовФССП.
- Решения судов по долговым спорам.
Дополнительно может потребоваться выписка из реестра ИП (если вы когда-либо были индивидуальным предпринимателем), справка из центра занятости (если на учёте), документы об операциях с имуществом за последние 3 года.
Роль финансового управляющего: чего ожидать
Финансовый управляющий — центральная фигура в деле о банкротстве гражданина. Он назначается арбитражным судом из числа членов саморегулируемой организации арбитражных управляющих. Вы вправе указать в заявлении конкретную СРО, из которой хотите управляющего, — но конкретного человека не выбираете.
Что делает управляющий в вашем деле:
- Анализирует сделки за последние 3 года — на предмет оспаривания.
- Формирует реестр требований кредиторов.
- Управляет конкурсной массой: опись, оценка, реализация имущества.
- Проводит собрание кредиторов.
- Отчитывается перед судом о ходе процедуры.
- Определяет сумму ежемесячного прожиточного минимума, которая остаётся у вас в период реализации.
Сотрудничество с управляющим — не опция, а обязанность. Уклонение от предоставления документов или сокрытие активов фиксируется и может повлечь отказ в освобождении от долгов. Честная коммуникация — в вашем интересе.
Имущество при банкротстве: что заберут, что оставят
Один из главных страхов должников — «заберут всё». На практике закон чётко разграничивает, что входит в конкурсную массу, а что исключается.
Не забирают при банкротстве
- Единственное жильё (если не в ипотеке).
- Предметы обычной домашней обстановки и обихода.
- Вещи индивидуального пользования (одежда, обувь).
- Инструменты профессиональной деятельности стоимостью до зависит от ситуации.
- Продукты питания и деньги в размере прожиточного минимума (на вас и каждого иждивенца).
- Награды, почётные знаки, призы.
- Скот и птица для личных нужд (если нет предпринимательства).
Включается в конкурсную массу
- Второе жильё, дача, гараж.
- Автомобили (за редким исключением — для инвалидов).
- Ценные бумаги, доли в организациях.
- Дорогостоящая техника, ювелирные украшения.
- Ипотечная квартира — даже если она единственная.
Вопрос об ипотеке — отдельный и болезненный. Мы видели случаи, когда люди откладывали банкротство из-за страха потерять ипотечную квартиру. Но если долговая ситуация критическая, промедление только накапливает пени и ухудшает положение. В некоторых делах с залоговым имуществом удаётся согласовать условия с банком — это отдельная тактическая работа, которую стоит обсудить с юристом до подачи.
Рост банкротств в России: контекст и тенденции
Финансовое обнуление перестало быть экзотикой. Число банкротств в России продолжает расти год от года. Накопленный итог за всё время действия закона превысил 2,22 миллиона граждан, избавившихся от долговой нагрузки через официальную процедуру.
Рост числа банкротств говорит не об ухудшении финансовой ответственности граждан, а о двух других вещах: долговая нагрузка в России объективно высока, и всё больше должников знают о своём праве на легальный выход. Инструмент работает — и люди им пользуются.
Для рынка банкротных услуг этот рост привёл к ужесточению регулирования рекламы. Компании, предлагающие сопровождение банкротства, теперь обязаны в рекламных материалах указывать на ограничения и последствия — прежде всего на запрет повторного банкротства в течение 5 лет. Это здравое требование, которое защищает должников от агрессивного маркетинга «решим все проблемы быстро и без последствий».
Кейсы из практики
Кейс 1: Кредиты в нескольких банках, долг значительно выше 300 тысяч
К нам обратился человек, который несколько лет назад оформил кредиты в трёх разных банках — на ремонт, автомобиль и рефинансирование более ранних долгов. Когда работа стала нестабильной, платежи начали «перекрываться» картами, долг вырос значительно выше первоначального. Суммарно — около миллиона рублей. Мы подготовили полный пакет документов, включая выписки по каждому счёту и справки о доходе. Финансовый управляющий проверил сделки — всё было прозрачно. По итогам реализации имущества (продан второй автомобиль) суд освободил человека от оставшихся обязательств. Срок процедуры — меньше года.
Кейс 2: Ипотека, потеря дохода и МФО
Семья с ипотекой и несколькими займами в МФО обратилась к нам после серьёзного снижения дохода. Ипотечная квартира по закону входит в конкурсную массу. Мы провели переговоры с банком-залогодержателем — в итоге банк занял конструктивную позицию. Квартира была реализована, остаток после расчёта с банком пошёл на погашение требований МФО. Долги перед МФО, не покрытые вырученным, были списаны судом. Семья начала арендовать жильё без долгового груза — это существенно другое качество жизни, чем ежемесячные звонки коллекторов.
Кейс 3: ИП с долгами перед поставщиками
Бывший индивидуальный предприниматель из регионального центра обратился с долгами перед несколькими поставщиками — накопились в период, когда бизнес уже фактически не работал, но ИП ещё числилось. Долг значительно выше 300 тысяч. Особенность: часть кредиторов — физические лица (поставщики-ИП). Процедура банкротства распространяется и на долги, возникшие из предпринимательской деятельности. Финансовый управляющий сформировал реестр, имущество было реализовано, остаток долгов перед кредиторами — списан.
Когда лучше всего обратиться к юристу
- Долг превышает 300 000 рублей, и вы уже пропустили несколько платежей без перспективы наверстать.
- Вас беспокоят исполнительные производства: блокировки счетов, удержания из зарплаты, запрет на выезд за рубеж.
- У вас есть имущество, судьба которого при банкротстве неочевидна — недвижимость, доля в бизнесе, крупные активы.
- Вы не уверены в «чистоте» сделок за последние три года — продавали имущество близким, делали дарения.
- Кредиторы угрожают судом или коллекторскими агентствами уже ведут активную работу.
- У вас есть долги по ипотеке — вопрос залогового имущества требует отдельной тактики.
- Вы индивидуальный предприниматель с долгами как по бизнесу, так и как физическое лицо.
- Вы хотите подать на банкротство, но не понимаете, попадаете ли под условия МФЦ или нужен суд.
Часто задаваемые вопросы
Что такое финансовое обнуление — это официальный термин?
Нет, это разговорное название процедуры банкротства физического лица по 127-ФЗ. Официальные термины — «банкротство гражданина», «реализация имущества», «освобождение от обязательств». Финансовое обнуление точно описывает суть результата: после завершения процедуры большинство долгов юридически прекращают существование.
Можно ли пройти банкротство самостоятельно, без юриста?
Формально закон не запрещает самостоятельную подачу. На практике самостоятельное банкротство несёт риски: неполный пакет документов,ошибки в заявлении, неправильное взаимодействие с финансовым управляющим могут обернуться отказом в принятии заявления или, хуже, отказом в освобождении от долгов по итогу. При наличии имущества, нескольких кредиторов или сомнительных сделок за последние годы юридическое сопровождение существенно снижает риски.
Как банкротство влияет на кредитную историю?
Информация о банкротстве отражается в кредитной истории и доступна банкам при запросе. В течение 5 лет после завершения процедуры вы обязаны уведомлять кредиторов о факте банкротства при обращении за новыми займами. На практике получение крупных кредитов в первые несколько лет существенно затруднено. Но многие банки и МФО работают с бывшими банкротами — кредитная история постепенно восстанавливается при своевременных небольших платежах.
Заберут ли единственное жильё при банкротстве?
Единственное жильё, не находящееся в залоге, законом защищено — оно не включается в конкурсную массу. Исключение: ипотечная квартира. Если квартира куплена в ипотеку, она является залоговым имуществом банка, и при банкротстве подлежит реализации, даже если является единственным жильём.
Сколько времени занимает процедура банкротства?
Срок зависит от сложности дела. Типичная процедура реализации имущества занимает от шести месяцев до полутора лет. Дела с оспариванием сделок, значительным имуществом или несколькими кредиторами с разногласиями могут затянуться дольше. Точные сроки стоит обсуждать с юристом после анализа конкретной ситуации.
Что происходит с долгами супруга при банкротстве?
Банкротство распространяется на обязательства самого должника. Долги супруга (супруги), оформленные на его имя, в процедуру не включаются. Однако совместно нажитое имущество может быть вовлечено в конкурсную массу — суд выделяет долю должника. Если у супруга есть поручительство по вашим кредитам, это отдельная ситуация, которую нужно прорабатывать с юристом до подачи заявления.
| Бесплатный материал: Чек-лист: подхожу ли я под банкротство? Получить бесплатно в Telegram → |
Читайте также по теме
- Заявление на банкротство физлица: образец 2026
- Ошибки в заявлении: почему возвращают
- Как избавиться от микрозаймов законно
Нужна помощь с финансовым обнулением через банкротство?
Оставьте заявку, и наши специалисты свяжутся с вами в течение 15 минут — разберём вашу задачу и предложим решение.